围绕隐私争议持续发酵:数字欧元是全民支付升级,还是暗藏资金监控的工具?

围绕数字欧元的争议持续升温:支持者认为它是现金的数字化升级,支持离线支付、全欧元区通用,能填补公共货币在数字支付领域的空白,与现金形成互补;批评者则担忧其内置的资金追踪机制可能侵犯用户隐私,远不如现金匿名、自主可控。这场争论的核心,是数字支付便利与个人隐私边界的艰难平衡。
数字欧元的支持者认为,它是比完全由欧洲央行支持的现金更好的替代品。但批评者认为,这可能赋予欧盟对其公民过多的权力。
数字欧元是欧洲最具争议的金融项目之一。
支持者认为这是维护欧盟货币主 权、减少对外国支付服务商依赖以及确保央行货币在以美元稳定币为主导的在线经济中存续的一种方式。
然而,批评者认为数字欧元可能是超国家组织监控——甚至在某些情况下控制——欧洲人口的一种方式。
官方观点是:“数字欧元将减少欧洲对非欧洲供应商的过度依赖。它将确保欧洲人能够在数字经济中用他们的货币——由中央银行发行的主 权货币——支付,“欧洲央行执行委员会成员皮耶罗·奇波隆说。
另一种观点是,中央银行数字货币(CBDC)可能会限制公民随意花钱的自由。
“如果你关心自由,这是最危险的八个词:'数字欧元存在是为了保护欧洲人,'”前德意志银行总经理皮乌斯·斯普伦格说。
“这就是他们能够控制你花的每一欧元的方式。再见了,钱。欧洲央行将决定你能拥有多少数字货币,“西班牙财经评论员何塞·维兹纳说。
那么,谁是对的呢?那些穿着西装的布鲁塞尔官僚,似乎喜欢阅读你的私人信息,还是那些戴锡纸帽、想要分开金钱和国家的密码朋克?
什么是数字欧元?
数字欧元是欧洲央行拟发行的一种数字欧元形式,使其成为中央银行货币(CBDC)的数字形式。
“CBDC”这个词往往让热爱隐私的加密人士感到毛骨悚然,让人联想到1984年式的政府过度干预和监控氛围。
美国总统唐纳德·特朗普于今年一月签署行政命令,禁止美国使用CBDC,理由是这威胁到金融体系、个人隐私和国家主 权。直到2030年的禁令在最近通过住房法案立法中正式确立。尽管如此,欧洲央行表示他们在欧洲赛场表现会很好。
它认为数字欧元将为欧元区居民提供另一种日常使用央行货币的方式,随着支付日益在线化;并且它将补充而非取代实体纸币和硬币。
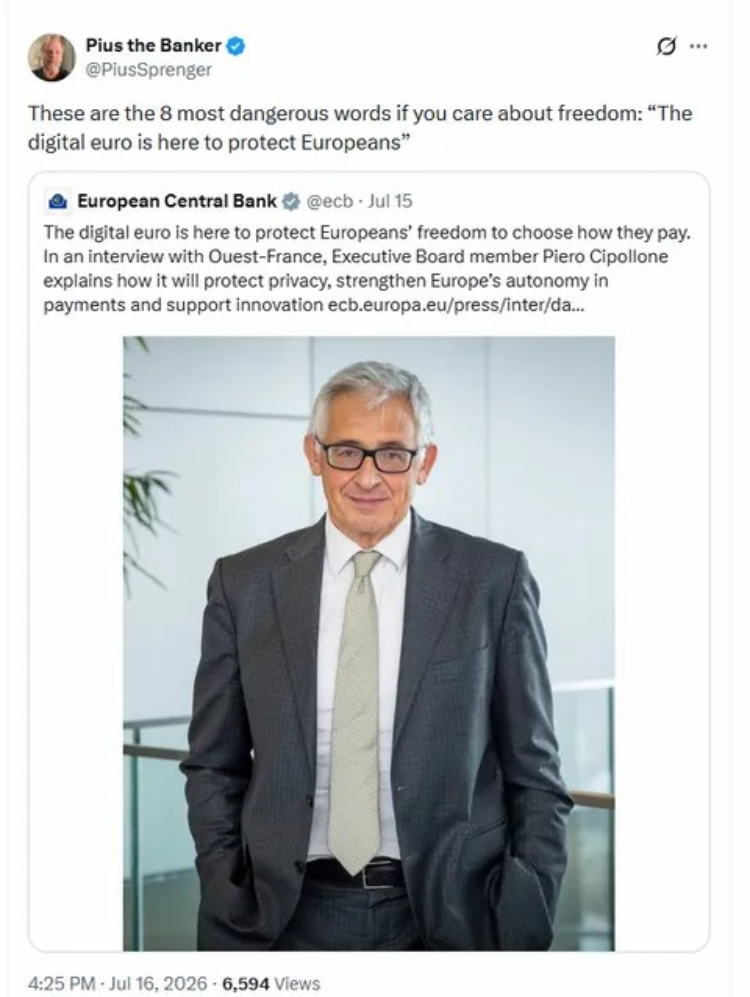
并非所有人都认同数字欧元的好处。来源:银行家庇护
“发行数字欧元的主要原因是为了保留数字时代现金的利益,”西佩隆在7月14日的一次采访中说。
这很好,但正如维兹纳指出的,纸币的一个主要优势是可以随意追踪、追踪和冻结。“他们承诺隐私......但这些钱本来就是可以追踪的。”
欧洲为什么想要一个?
欧洲央行显然没有宣传监控日常支付的好处。相反,官员们认为,随着现金使用减少,欧洲有可能更加依赖像Visa或Mastercard这样的私人或海外运营支付系统。
一些政策制定者对非洲缺乏关键支付基础设施的控制表示担忧,欧洲央行行长克里斯蒂娜·拉加德在2025年表示:
“允许支付、信用和借记的整个基础设施机制,并不是欧洲的解决方案......我们得确保有欧洲的报价,以防万一。”
欧洲消费者组织(BEUC)等消费者团体也强调了对用户的潜在益处。
传播副主管安德鲁·坎宁告诉Cointelegraph,数字欧元可能为消费者提供一种“安全且包容”的支付选项,补充现有解决方案,特别是针对那些在数字支付访问上面临障碍的人群。
然而,批评者认为数字欧元将赋予政府和中央银行对公民如何使用资金的控制权。
即使在西方民主国家,这些担忧也不是理论上的。在加拿大2022年自由车队抗议期间,当局下令银行、众筹平台及其他金融机构冻结与封锁有关的账户。

我们为什么需要数字欧元?来源:ECB
科技企业家兼隐私倡导者埃夫拉特·费尼格森表示,数字欧元可能成为“可编程货币、可编程身份和可编程行为的基础设施”,并警告说“自由不会一夜之间消失。它会一点点地消失。”
弗里堡管理学院银行与金融教授帕特里克·舒费尔也警告称,CBDC可能显著扩大政府监控金融活动的能力。
有保障措施吗?
欧盟自己的隐私监管机构表示,该项目需要强有力的保障措施,数据保护监督局(EDPS)和欧洲数据保护委员会(EDPB)都表示,高度的隐私和数据保护对于数字欧元赢得公众信任至关重要。
欧洲央行的数字欧元隐私材料向怀疑者保证,线下支付将存在以实现“类似现金”的隐私,并坚称银行不会看到个人交易数据。
坎宁告诉Cointelegraph,BEUC目前对该提案“感到满意”,并表示“我们相信在欧盟立法者之间的最终谈判中,消费者保障得到了保障。”
然而,欧洲央行的论点可能不足以说服怀疑者。
数字欧元是如何运作的?
与以美元计价的私 营稳定币如泰达币或USDC不同,数字欧元将以欧元计价,由中央银行发行。消费者仍可通过其常规银行或支付服务商访问。
与人们直接存放在钱包中的实体现金不同,数字欧元将通过电子钱包访问,用于商店、线上或钱包间的支付。
基础资金仍将成为欧洲央行的负债,而非商业银行,支持者称这将赋予其与现金相同的公众支持,而非对商业银行存款的索赔。
不同寻常的伙伴:加密货币与银行
加密货币和隐私倡导者在反对数字欧元的斗争中拥有了一个特殊的盟友,因为部分银行业对此也并不热衷。
他们担心向中央银行数字欧元的转变会减少银行存款,迫使他们重新考虑对企业和消费者的贷款。
意大利经济学家兼银行家洛伦佐·比尼·斯马吉(Lorenzo Bini Smaghi)曾于2005年至2011年任欧洲央行执行董事会成员,他表示:“金融不稳定的风险很高,对实体经济影响深远。”
欧洲央行认为,设计选择是为了“最大限度地减少对银行业的潜在风险”。用户将被限制随时在钱包中持有少量数字欧元,以“防止银行存款过度流出”,并且“与钱包中的现金一样,数字欧元持有不支付利息”。

按持仓限额估算银行存款流出。来源:ECB
费用是多少?
实施数字欧元的成本已成为批评者争议的焦点,欧洲央行估计其投资额将达到约13亿欧元(约15亿美元),持续运营成本约为每年3.2亿欧元(3.7亿美元)。
商业银行和其他支付提供商在将数字欧元整合到其服务中时面临高昂成本。欧洲央行预计银行业的实施成本在46亿至69亿美元之间。
什么时候来?
经过多年的讨论,欧洲议会、欧盟成员国和欧盟委员会的立法者已开始就数字欧元的最终立法进行谈判,目标是在未来六个月内达成协议。
奇波隆在7月13日的一次采访中说:
“我们希望文本能在年底前最终确定,届时我们将能够就数字欧元的未来发行做出决定。”

通往数字欧元的道路。来源:Cointelegraph
如果该立法通过,下一步将由欧洲央行理事会决定是否在2027年推出数字欧元。欧洲人在2029年前几乎不可能在日常生活中遇到这种技术,甚至可能根本无法获得批准。
以前有人尝试过吗?
几年前已有100多个国家开始探索CBDC,但大多数国家放弃了这一想法,或转向批发模式,而非零售货币。目前生产的少数CBDC尚未被广泛采用。
中国于2019年开始试点数字人民币(e-CNY),随后推广至全国。尽管已处理数万亿元人民币的交易,大多数中国消费者仍偏好支付宝和微信支付等熟悉的支付应用。
巴哈马沙元项目。来源:国际货币基金组织
巴哈马于2020年推出了沙币,成为首个全国范围内推广零售CBDC的国家。虽然该项目旨在提升金融普惠,但采纳速度比许多人预期的要慢,促使当局推动通过商业银行进行更广泛的分销。
此外,尼日利亚eNaira在2021年推出后也难以获得市场支持,尽管政府给予了强力支持,巴西央行于2025年关闭了Drex CBDC平台,理由是成本和隐私问题。
正如国际清算银行在2023年总结的那样,“零售CBDC是一项复杂的任务,不仅仅是中央银行的专利。”
以上就是围绕隐私争议持续发酵:数字欧元是全民支付升级,还是暗藏资金监控的工具?的详细内容,更多关于数字欧元,能替代现金吗?的资料请关注脚本之家其它相关文章!
本站提醒:投资有风险,入市须谨慎,本内容不作为投资理财建议。