比特币单日大涨 8% 逼近 7 万美元:流动性释放还是空头挤压反弹?
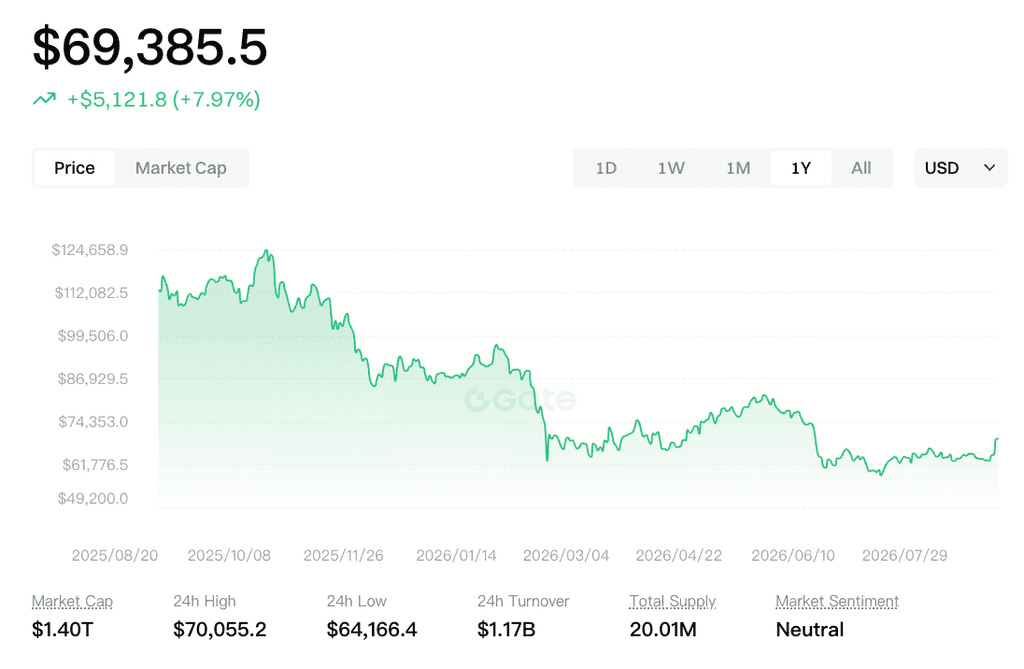
美东时间2026年8月19日,加密市场经历了一轮意料之外的剧烈上涨。据 行情数据显示,比特币在24小时内从约64,166美元的低位拉升至69,447美元,单日涨幅达8%,盘中一度触及70,055美元。以太坊的表现更为激进,上涨17.52%至2,246.74美元,Solana同步录得超过10%的涨幅。全市场超过14.4亿美元的空头头寸被强制清算,逾11.4万名交易者受到影响。
这一价格行为发生在宏观层面颇为微妙的时点。就在反弹启动前数小时,美国财 政部宣布将长期国债回购规模扩大一倍至每笔至少40亿美元,此举推动此前触及5.337%的30年期美债收益率回落至5.192%。市场迅速将此解读为政策制定者开始关注高融资成本的信号,风险资产随即全面走高。
然而,对于投资者而言,真正值得追问的问题并非这轮反弹是否“宣告牛市回归”——市场上已有大量围绕行情的复盘与分析。更关键的判断在于:这轮上涨究竟来自真实的资金回流与宏观预期改善,还是衍生品市场过度杠杆化后的一次自我强化挤压? 两者的区别将直接决定行情的可持续性,也决定着市场参与者应当以怎样的逻辑框架来理解后续走势。
本文从财政流动性、美债市场结构、杠杆清算机制、ETF资金流向及周期判断五个维度,拆解8月19日加密市场暴涨背后的逻辑层次,为读者提供一个更具深度的分析框架。

美债回购计划引发宏观预期重置
2026年8月19日,据行情数据显示,比特币从约64,600美元一线快速拉升至69,447美元,单日涨幅达8%,盘中一度突破70,000美元关口,创下自6月初以来的新高。以太坊同步大涨17.52%,报2,246.74美元,Solana涨幅亦超过10%。这轮普涨并非孤立于加密市场的事件,其直接导火索来自传统金融领域的一项政策变动。
美国财政 部当日宣布,将长期国债的常规回购规模至少扩大一倍,单次操作额度从原来的20亿美元上限提升至不低于40亿美元,覆盖10至30年期国债,新政策自2026年9月9日起生效。
公告发布后,此前一度触及5.337%的30年期美债收益率迅速回落至5.192%附近。这一走势被市场解读为财 政部开始关注长期借贷成本高企的信号,风险资产随即获得全面提振。
需要厘清的是,这一回购计划并非美联储层面的量化宽松,财 政部并未创造新的基础货币,而是利用现有账户资金从市场回购流动性较低的旧券。
但其传导路径依然清晰:长期国债收益率下降意味着无风险利率对风险资产的估值压制有所缓解,资金在比较效应下重新寻求高波动、高收益资产的配置机会。比特币作为风险偏好边际变化最为敏感的资产之一,成为这轮流动性预期改善的直接受益者。
空头清算与价格反弹的螺旋效应
这轮反弹的另一个核心驱动力来自衍生品市场的结构性特征。Coinglass数据显示,在比特币启动上涨后的短短一小时内,约12.3亿美元的空头头寸被强制平仓,24小时内空头清算总额超过14.4亿美元,空头与多头平仓之比约为8.6:1。
超过11.4万名交易者受到影响,仅去中心化交易所Hyperliquid上就出现了单笔4,880万美元的BTC-USD清算。
这一数据揭示了上涨过程中的自我强化机制:当比特币价格快速拉升时,此前过度集中的空头仓位被迫平仓回补,形成额外的买入压力,推动价格进一步上行,继而触发更多空头止损。
K33 Research研究负责人Vetle Lunde指出,本次单日永续合约空头清算额突破10亿美元,已超过2021年5月的7.57亿美元和2025年11月的6.94亿美元,成为有记录以来规模最大的空头挤压事件之一。
机构资金回流与链上数据信号
这轮反弹能否从衍生品驱动的短期挤压转化为更具持续性的趋势行情,核心变量在于现货市场的真实买盘是否跟进。从近期数据来看,部分信号正在朝着积极方向演变。
美国现货比特币ETF在8月17日和18日分别录得约2.976亿美元和1.893亿美元的净流入,两日合计流入约4.87亿美元。这一变化与第二季度的整体趋势形成了鲜明对比——尽管当时比特币价格仅下跌14.2%,机构持有的比特币ETF规模却逆势增长7.5%,从约498,389枚增至535,723枚,机构持仓占比达到创纪录的44.2%。
摩根士丹利、摩根大通等机构在二季度均增加了比特币ETF敞口。这表明专业资金管理者在此前的价格回调中并未撤离,反而将其视为增加配置的窗口。
链上数据也呈现出类似的信号。CryptoQuant数据显示,过去60天内大型持有者(“巨鲸”)净增持约43,000枚比特币,按当前价格折算约27.5亿美元。更值得关注的是,30天表观现货需求指标已从7月23日的负20.6万枚大幅收窄至约负5,000枚,逼近自2026年2月26日以来首次转正的临界点。根据该平台的历史数据,该指标从负转正后60天内比特币平均录得约18%的涨幅。
以太坊领涨的信号含义
此次行情中,以太坊以17.52%的单日涨幅显著跑赢比特币,价格重返2,246美元附近,自7月底以来首次站稳2,000美元上方。这一价格行为与传统风险资产的资金扩散路径高度吻合——比特币作为流动性预期的“晴雨表”率先反应,随后资金向更高Beta的资产轮动。

以太坊的强势背后有几个结构性的支撑因素。二季度的13F持仓文件显示,摩根士丹利的ETH敞口环比增长18.6%,摩根大通的ETH敞口更是增长了67.3%。尽管以太坊现货ETF的推出时间晚于比特币,机构在以太坊配置上的增速已在多个维度上超过比特币产品。这反映出专业资金正在将以太坊视为加密资产配置组合中风险敞口补充的重要工具,而非单纯的比特币替代品。
市场分歧与关键观察指标
尽管反弹势头强劲,市场对趋势持续性的判断仍存在显著分歧。怀疑论者指出,比特币当前价格较2025年10月创下的126,198美元历史高点仍下跌约49%。分析师Rekt Capital警告,比特币正在接近一个历史上难以突破的阻力区域,技术面仍对卖方有利。
以下几个维度的指标将决定这轮反弹的性质:
第一,资金费率水平
比特币的永续合约资金费率本周触及20个月高点。从历史规律来看,极端正的资金费率往往反映市场杠杆过高,当费率显著高于正常区间时,通常预示着局部顶部风险。如果价格上涨主要由杠杆推动而非现货需求支撑,市场的脆弱性将随之上升。
第二,稳定币流动性
作为加密市场原生购买力的衡量指标,稳定币供应量和交易所余额的变化通常领先于价格波动。只有当USDT、USDC等稳定币的供应恢复增长、交易所储备回升时,才能确认新的增量资金正在入场。
第三,关键阻力位的有效性。
69,110美元附近的公允价值缺口均值水平是短期多空分界的关键位置。日线收盘能否站稳该区域,将决定这波反弹能否转化为更高级别的趋势突破。
常见问题
这次比特币上涨的核心驱动力是什么?美债回购是量化宽松(QE)吗?
这轮比特币上涨的核心驱动力是美国财政 部扩大长期国债回购计划引发的流动性预期改善,叠加衍生品市场大规模空头清算的连锁反应。具体传导路径为:财 政部宣布将10至30年期国债回购规模从20亿美元提升至至少40亿美元,推动30年期美债收益率从5.337%回落至5.192%,无风险利率下降后,资金在比较效应下重新配置风险资产,比特币率先受益。
这不是量化宽松。财政 部的回购属于债务管理操作,旨在改善旧券流动性,并未创造新的基础货币。量化宽松由美联储执行,涉及扩表印钞购买资产;而财 政部回购的资金来源于其一般账户,本质是“用现金换旧债”,与美联储扩表有根本区别。市场的积极反应更多是对政策信号的解读——投资者认为财政 部开始关注高借贷成本,这改变了风险资产的定价预期。
什么是空头挤压(Short Squeeze)?它是如何放大涨幅的?
空头挤压是指价格突然急剧上涨,迫使大量做空(押注价格下跌)的交易者被迫平仓回补,从而进一步推高价格的连锁反应。
其运作机制如下:当比特币价格快速拉升时,此前过度集中的空头仓位因触及清算线而被交易所强制平仓。平仓意味着以市场价格买入比特币以偿还借来的合约,这些“被迫买入”形成额外买盘,推动价格继续上行,继而触发更多空头止损。这种自我强化效应使价格在短时间内出现爆发式上涨。8月19日的行情中,仅在上涨启动后一小时内就有约12.3亿美元空头头寸被清算,这正是典型的空头挤压特征。
ETF资金流入数据应如何正确理解?它能否代表机构看多?
ETF资金流入不等于主动的投资决策。比特币现货ETF的份额创建主要由“授权参与者”(通常是大型做市商)执行,当ETF二级市场价格高于其净值时,授权参与者通过创建新份额套利,这被记录为“流入”。这是一个套利响应机制,并非贝莱德等机构主动“决定买入比特币”。
不过,ETF资金流向仍是重要的价格信号:任何新份额的创建都意味着ETF须在现货市场买入相应数量的比特币以支持份额,形成机械性买盘。理解这一机制后,解读ETF数据时应始终关注三个维度:数据来源机构(如SosoValue或Farside)、统计窗口(日/周/累计)、产品范围(比特币单独或包含以太坊等),否则不同来源的数据无法直接比较。
如何区分这轮反弹是“空头挤压”还是“新牛市周期的开始”?
可以从以下维度的差异进行判断:
| 维度 | 空头挤压行情 | 新周期启动行情 |
|---|---|---|
| 上涨特征 | 快速、剧烈、持续时间短 | 稳步抬升、持续性较强 |
| 主要驱动力 | 衍生品清算、杠杆回补 | 现货资金持续流入、链上需求增长 |
| 资金费率 | 极度正值(杠杆过热) | 温和,反映真实需求 |
| 稳定币流动性 | 无明显恢复 | 供应量回升、交易所余额增加 |
| ETF资金流 | 偶发、波动大 | 持续净流入 |
如果反弹主要由空头清算推动而缺乏现货层面的买盘跟进,则上涨持续性有限,且资金费率过热意味着市场脆弱性上升。真正的牛市启动需要满足更严格的条件:ETF持续净流入、稳定币供应恢复增长、杠杆水平下降,以及比特币有效突破关键阻力区间并形成新的价格中枢。
结语
比特币8月19日的这轮反弹,本质上是宏观流动性预期改善与衍生品市场结构性挤压的一次共振。美债回购计划触发了市场对风险资产定价逻辑的重新校准,而过度集中的空头仓位则放大了价格上行的速度和幅度。
真正可持续的牛市重启,仍需满足更为严格的条件:ETF资金持续净流入、稳定币供应恢复增长、杠杆水平适度下降,以及比特币有效突破关键阻力区间并形成新的价格中枢。
在此之前,将这轮反弹定性为一次由政策和市场结构共同驱动的重新定价事件,比简单断言“牛市回归”更具逻辑依据。
到此这篇关于比特币单日大涨 8% 逼近 7 万美元:流动性释放还是空头挤压反弹?的文章就介绍到这了,更多相关比特币冲击 7 万美元关口内容请搜索脚本之家以前的文章或继续浏览下面的相关文章,希望大家以后多多支持脚本之家!
本站提醒:投资有风险,入市须谨慎,本内容不作为投资理财建议。





