美联储 10 月暂不加息:高利率压顶,比特币为何依旧承压?
CME FedWatch工具最新数据显示,截至2026年10月8日,市场对美联储10月28日会议加息的定价已大幅回落至18.8%,维持利率不变的概率升至81.2%,而降息概率依然为0%。这一变化源于9月非农就业仅添加2.9万人、远低于市场预期的9万人,以及8月内核PCE环比仅上涨0.2%的双重推动。

来源:CME FedWatch
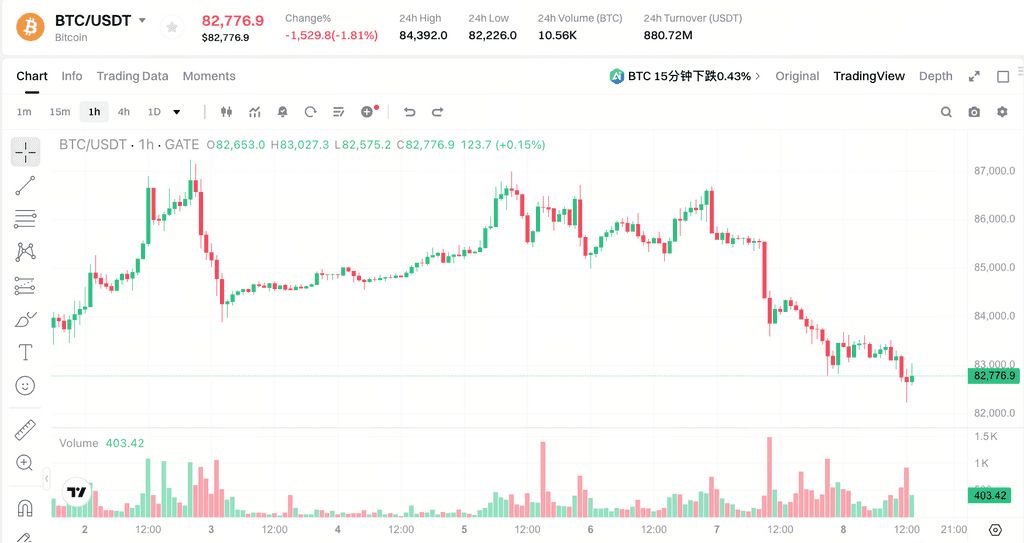
但对于比特币持有者而言,加息概率的下降是否意味着价格压力的实质性缓解?据行情数据显示,截至 2026 年 10 月 8 日,比特币当前报82,776.9美元,24小时下跌1.81%,7日跌幅达2.32%。加息推迟与比特币走弱同时发生,这一看似矛盾的现象背后,隐藏着更深层的定价逻辑。
利率路径的重新定价:从37.6%到18.8%的叙事变化
FedWatch工具的定价变化反映了市场对美联储政策预期的持续修正。9月30日时市场仍预计加息概率为37.6%,但随后公布的内核PCE数据和就业报告彻底改变了这一预期。
9月非农添加就业从预期的9万人骤降至2.9万人,前两个月数据累计下修6万,失业率攀升至4.2%。这一数据直接触发了市场对美联储加息路径的重新评估。华泰证券指出,9月非农报告边际降低了美联储连续加息的紧迫性,市场已基本排除 10 月加息预期。
美联储副主席菲利普·杰斐逊与纽约联储主席约翰·威廉姆斯在9月底至10月初先后表示,央行有足够时间评估经济形势,无需急于再次加息。威廉姆斯的表述尤为关键:“鉴于我们在9月份会议上采取的政策行动,没有必要急于求成。”高盛随后将美联储第二次加息的时间预期从10月正式推迟至12月。
但需要警惕的是,高盛同时认为FOMC最终认定无需进一步加息的可能性很高,这并非降息的信号,而是利率在限制性水平上长期停留的预期。降息概率为0%意味着联邦基金利率在可预见的未来仍将维持在3.75%-4.00%区间,甚至可能在12月升至4.00%-4.25%。
12月加息仍是悬顶之剑:点阵图传递的信号
10月不加息并不意味着紧缩周期的终结。9月FOMC会议发布的点阵图显示,19名官员中有16人认为2026年还应至少加息一次,其中12位官员支持累计加息50个基点,4位支持75个基点。
从利率路径来看,联邦基金利率预计2026年底为4.1%,2027年仍维持在4.1%,直至2028年才回落至3.9%。这意味着即便加息周期结束,利率在高位维持的时间将超出市场最初的预期。
能源成本构成了另一个不可忽视的通胀变量。2026年9月,受中东局势影响,布伦特原油一度突破每桶108美元,WTI原油重新站上100美元关口。里士满联储主席巴尔金明确表示,近期油价上行是美联储9月加息决策的重要考量因素之一。若能源价格持续高企,内核通胀的下行斜率可能不及预期,这将为12月加息提供数据支撑。
对于加密市场而言,真正的风险不在于10月是否加息,而在于市场是否在为“利率长期高位停留”进行充分定价。2026年剩余时间内,利率的“高位持续”而非“进一步攀升”,才是比特币估值模型中最关键的贴现率假设。
比特币承压的多重传导机制
比特币当前报价82,776.9美元,24小时交易额为8.80亿美元,市值维持在1.67万亿美元。市场占有率为55.87%,在过去24小时变动为-1.81%,近7天变动为-2.32%,近30天累计上涨5.66%,但过去一年仍下跌32.76%。
美债收益率的上行构成直接压制。10年期美国国债收益率在10月1日触及5.342%,为2002年初以来最高水平。30年期美债收益率接近5.66%,意味着长期借贷成本依然高企。
但比特币与利率之间的相关性比直觉判断更为复杂。Cryptoslate基于2017年2月至2026年9月的116个月数据分析显示,比特币与名义利率变动的相关系数为-0.081,与实际利率的相关系数为-0.228,与美元指数的相关系数为-0.164,均处于弱相关区间。2024年1月现货比特币ETF上市后,月度相关系数甚至转为正值(名义利率+0.207),暗示ETF渠道可能改变了比特币的资金流动结构。
衍生品市场的反应则更为剧烈。CoinGlass数据显示,疲软就业报告发布后几分钟内比特币价格短暂飙升,一小时内空头头寸损失约2,750万美元,反映出市场对宏观数据的高度敏感与仓位脆弱性。
链上结构:巨鲸增持与交易所流出的结构性支撑
与宏观层面的压力形成对照的是链上数据呈现的积累信号。Santiment数据显示,持有10至10,000枚比特币的“巨鲸”与“鲨鱼”地址在10天内增持了41,025枚比特币,目前掌控总供应量的67.93%,创8月中旬以来新高。
交易所方面,某交易所比特币储备从约705,000枚降至689,000枚,周度净流出创2023年6月以来最大。交易所余额下降通常被解读为持币者转向长期存储,减少了即时抛售压力。
然而,将这些链上信号直接解读为“底部确认”需要谨慎。在2026年2月的类似增持周期中,货币市场基金资产规模高达7.79万亿美元,高利率环境下货币基金的收益率吸引力对比特币等无收益资产构成了持续的资金竞争。贝莱德投资研究所将比特币定位为“互补性多元化资产”,建议在传统60/40组合中配置1%-2%作为卫星仓位,而非内核持仓。这一定位意味着机构资金流入比特币的规模存在明确上限,难以完全对冲宏观流动性收紧的压力。

维持利率不变对比特币究竟意味着什么
从表面看,10月不加息消除了一个即时利空。但从定价逻辑出发,“不加息”与“降息”之间的差异是根本性的。
联邦基金利率维持在3.75%-4.00%意味着无风险收益率仍处于2008年金融危机以来的高位区间。对于比特币这类零现金流资产而言,持有机会成本并未下降,仅仅是停止上升。而降息概率为0%则意味着市场无法将“未来现金流贴现率下降”的预期纳入比特币定价模型。
10月14日即将公布的通胀数据,重要性可能超过10月28日的利率决议本身。如果内核PCE数据继续低于预期,12月加息的概率将进一步下降,届时比特币可能获得真正的估值修复窗口。但如果通胀数据出现反弹,尤其是受能源价格传导影响的内核通胀回升,市场将被迫重新定价12月加息,比特币可能面临新一轮抛压。
常见问题
Q1:美联储10月不加息,比特币为什么还在下跌?
不加息仅消除了短期加息冲击,但利率仍维持在3.75%-4.00%高位,持有比特币的机会成本并未降低。降息概率为0%意味着贴现率不会下降,比特币估值模型的底层假设未发生实质性改善。美债收益率维持5%以上,持续吸引无风险资金。
Q2:CME FedWatch的加息概率数据可信度如何?
FedWatch基于联邦基金期货价格反推概率,是市场共识的实时反映,但并非预测。9月30日数据显示加息概率37.6%,一周后降至18.8%,说明该工具对数据变化高度敏感。它反映的是“当前市场定价什么”,而非“美联储将做什么”。
Q3:比特币与美债收益率的相关性到底强不强?
数据显示相关性偏弱。2017年2月至2026年9月的116个月样本中,比特币与名义利率变动的相关系数为-0.081,与实际利率为-0.228,均不构成强负相关。利率更适合作为观察比特币配置吸引力的宏观背景变量,而非解释短期价格波动的直接原因。
Q4:链上巨鲸增持是否意味着比特币已经触底?
巨鲸增持提供了需求侧的结构性信号,但不宜单独作为底部判断依据。2026年2月也出现过类似的增持周期,而比特币此后仍经历了显着波动。判断底部需要同时观察宏观流动性、机构资金流入规模以及衍生品市场仓位结构。
Q5:接下来哪些数据或事件最可能影响比特币走势?
10月14日公布的美国通胀数据(尤其是内核PCE)优先级最高。若数据继续低于预期,12月加息概率将下降,比特币可能获得估值修复窗口。此外,12月FOMC会议的点阵图更新将决定2027年的利率路径预期,对中长期比特币定价影响更为深远。
结语
美联储10月加息概率降至18.8%,确实为比特币移除了一颗短期地雷,但降息概率为0%意味着宏观流动性环境并未实质性转松。比特币当前价格中,已部分计入了利率见顶的预期,但尚未充分反映“利率长期高位停留”的贴现率影响。
链上巨鲸的增持行为提供了结构性支撑信号,但机构配置比特币的“卫星仓位”定位与货币基金的高收益率竞争,构成了资金面的硬约束。对于市场参与者而言,10月14日的通胀数据与12月FOMC会议的点阵图更新,将比10月是否加息更具定价意义。
到此这篇关于美联储 10 月暂不加息:高利率压顶,比特币为何依旧承压?的文章就介绍到这了,更多相关比特币面临12月加息隐忧内容请搜索脚本之家以前的文章或继续浏览下面的相关文章,希望大家以后多多支持脚本之家!
本站提醒:投资有风险,入市须谨慎,本内容不作为投资理财建议。





