Papertrade永续合约平台全面介绍:博弈逻辑、手续费、交易策略与后市展望详解
核心结论
- Papertrade 重构了无流动性提供者(LP)的点对点池(peer-to-pool)模型。资金池完全由交易者亏损提供资金;PAPER 代币可归集 50% 手续费,以及资金池超过 500 万美元以上的全部收益,以此激励交易者持续为池提供资金。当资金池无力兑付盈利时,交易者的盈利将转化为先进先出(FIFO)债务。
- 代币发行机制在设计上具备逆周期性:交易者每亏损 1 美元,铸造 100 枚 PAPER;当累计利润接近 1 亿美元时,该铸币比例逐步衰减至 30 枚 / 每美元亏损。但只要资金池余额跌破 200 万美元,铸币比例就恢复至最大值,在偿付能力承压时吸纳亏损资金。
- 手续费机制为资金池构建了结构性优势。盈利交易需要支付盈利部分的 2%,外加 10%–50% 的收益扣减(行情波动越小,扣减比例越高)。蒙特卡洛模拟显示:在 600 年模拟周期内,资金池全部实现盈利,年化利润中位数达 1740 万美元。
- 挖取 PAPER 代币大概率收益可观,但必须讲究策略。估值口径:PAPER 价值 = 累计奖励 + 卖出价(上限为卖出时点的挖矿成本)。在日成交量 1 亿美元场景下,delta 中性组合持仓 3 个月后卖出,回报为本金 3.8 倍;日成交量 10 亿美元场景下可达 8.8 倍。与之对比,主动制造亏损的挖矿策略仅能收回本金 0.5 倍,仅依靠兑付现金流,需要 31–33 个月才能回本。
- 尽管破产风险有所降低,但并未完全消除。资金缓冲上限为 500 万美元,超出部分全部发放给质押用户。短期行情剧烈波动依旧可能耗尽缓冲资金;若排队待偿债务规模过大,导致交易者不愿进场,资本补充激励机制就会失效,发生尾部风险时协议将无力兑付。

Papertrade:合成流动性池模型
Papertrade 是部署在 Hyperliquid 的 HyperEVM 上的合成永续合约平台,交易者可依托合成收益池,对 BTC、ETH 最高使用 1000 倍杠杆。不同于订单簿(CLOB)模式(撮合挂单方与吃单方持仓结算),Papertrade 采用 Jupiter 的 JLP、GMX 的 GLP 同款资金池架构:合成盈亏在资金池存入者与交易者之间完成清算。
在订单簿普及之前,资金池模型曾广泛流行,至今仍具备独特优势。流动性充足,无需做市商承接对手盘,也不存在资金费率。底层逻辑简单:流动性提供者(LP)向池内注入资金,该资金承接交易者合成敞口的反向头寸。长期来看交易者普遍亏损,这套机制通常能够盈利。举例:交易者开 100 倍 BTC 多单,不会产生价格冲击,也不存在永续合约头寸交割;交易者的盈亏直接从资金池扣减 / 计入资金池。
但该模型存在显著风险。资金池完全被动,无法应对不利资金流;整套机制成立的前提,是交易者长期持续亏损。尾部极端行情下,未对冲敞口会造成巨额亏损,极端场景甚至引发资不抵债,存入资金的用户无法赎回。同时该模型需要充足资本金,才能稳定兑付盈利交易者。因此传统资金池模型大多被改良方案替代,典型代表为 Variational:它不对冲裸敞口,而是对持仓进行轧差与对冲处理。

资金池模型的创新之处
Papertrade 搭建于 Hyperliquid 的 HyperEVM,是资金池模型又一现代化改良方案:平台提供最高 1000 倍永续合约,依托 Hyperliquid 预编译合约,基于 HyperCore 的最优买卖盘报价(BBO)完成定价。它在传统资金池模型上做出两大创新:(1)实现资不抵债场景下的可存续机制;(2)保障对手盘资金池的流动性。
Papertrade 的对手资金池不接收外部资金,全部资金来源于交易者的亏损。资金池初始余额为 0,任何人都无法存入或提取资金,池内规模只能依靠交易者亏损累积。这意味着即便发生资不抵债,也不存在流动性提供者(LP)的本金风险。亏损资金持续填充池子,直至形成 500 万美元的缓冲资金;超出 500 万的收益部分,将分配给 PAPER 质押用户。
交易者与该资金池交易时,依旧要承担资不抵债风险。但协议会将应付交易者的欠款进行确权登记;一旦资金池重新拥有可用资金,将按照先进先出(FIFO)顺序兑付债权。
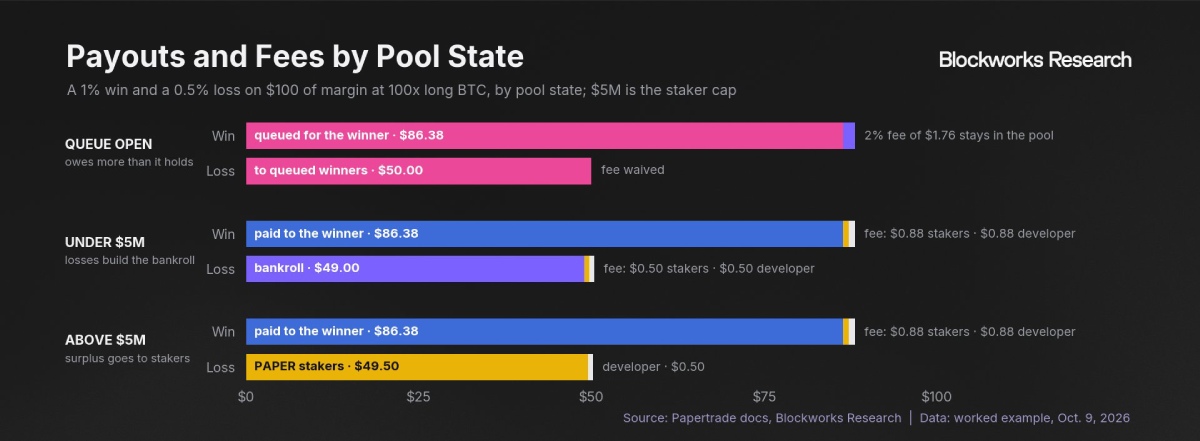
PAPER 的代币经济设计激励交易者主动承担亏损,以此补贴盈利交易者的收益 ——PAPER 代币会发放给发生亏损的交易者。具体来说,PAPER 是该协议的原生代币,发行时初始供应量为零、无任何预分配份额;代币仅铸造发放给亏损交易者,铸造数量与交易者亏损金额成正比,且铸造比例会随着资金池累计利润的提升而逐步下降。

每亏损 1 美元铸造 100 枚 PAPER,当累计利润达到 1 亿美元时,该铸币比例将逐步衰减至约 30 枚。
但存在一项关键机制:一旦资金池余额低于 200 万美元、面临资不抵债风险,铸币比例会重新恢复至最高水平,即每亏损 1 美元铸造 100 枚 PAPER。由于 PAPER 本身具备价值 —— 质押者可以获得 2% 手续费中的一半,以及资金池超出 500 万美元部分的全部收益。因此,当资金池降至风险水位时,拉高的铸币比例会激励交易者主动承受亏损,为资金池完成资本补充。

Papertrade手续费规则
除激励交易者承担亏损的机制之外,Papertrade 的杠杆与手续费架构,大幅提升了资金池实现长期盈利的概率。
Papertrade 不收取开仓费、平仓费以及资金费率。取而代之的是:盈利平仓的交易,需要缴纳盈利金额的 2%;同时设置收益扣减机制,交易者最多只能拿到收益的 90%;行情波动幅度越小,扣减比例越高。
举例说明:保证金 100 美元,交易盈利 100 美元。
- 1000 倍杠杆:仅需 0.1% 价格波动,交易者实际到手 72 美元;
- 100 倍杠杆:对应 1% 价格波动,交易者到手 86 美元;
- 20 倍杠杆:对应 5% 价格波动,交易者到手 88 美元。

长期来看,这种非对称兑付结构应当能够为资金池带来稳定可持续的收益。本次模拟以 Ostium 平台交易者行为作为样本,适配 Papertrade 的杠杆、手续费规则,模拟初始前置资金 7460 万美元,上线初期日成交量设定为 1 亿美元。模拟结果显示:全部 600 个模拟年份中资金池均实现盈利,年化利润中位数 1740 万美元(90% 情景区间为 1180 万 2560 万美元);并且所有模拟路径在第 30 天时均已实现正收益。

但该机制并未消除资不抵债风险:资金池所有超过 500 万美元的收益都会作为质押奖励发放出去,因此缓冲资金规模永远不会超过 500 万美元。不过长期来看,资金池累计盈亏整体应当呈上行趋势,在资金缺口出现时会有交易者进场补位。
PAPER:PAPER代币的价值逻辑
PAPER 可以获取资金池超出 500 万美元的全部收益,同时分得每笔 2% 手续费的一半。由于协议全生命周期预期可以产生正向收益,代币具备潜在价值。又因为代币初始供给为零,最早铸造出来的 PAPER 能够分得最大比例的收益兑付。但该代币在机制上自带通胀属性:正是为资金池提供收入来源的交易者亏损,同时会铸造出新的代币。
PAPER 的最终价值由其未来现金流决定,而每一次新代币铸造都会带来份额稀释。同时,包括交易量、市场给出的估值倍数在内的全部关键参数,在协议上线前均无法确定。为便于说明,我们采用偏保守的假设,测算早期挖矿能否获得收益:日均成交量 1 亿美元;通过主动亏损将资金池填充至 500 万美元缓冲位之后,资金池收益参照交易者行为的蒙特卡洛模拟结果,并适配 Papertrade 手续费规则。我们同时设置日均成交量 10 亿美元的情景,用以展示规模扩大后市场动态会如何变化。
在上述假设条件下,收益兑付高度前置:上线初期铸造的 PAPER,在新增供给造成稀释之前,仅前三个月就能拿到其第一年兑付总额的一半。不同入场时点对应的未来现金流见下文。

PAPER 上线初期无法交易;但假设后续开放交易,其投资回报等于退出前收到的全部现金流加上卖出价格。我们将卖出价格的上限设定为当下挖矿获取代币的最低成本,该假设的逻辑是:PAPER 的币价无法长期高于挖矿成本。

综合上述两点,早期挖矿仅对能够低成本铸造代币的参与者有利:在第三个月卖出离场,采用成本最低的对冲组合策略,日成交量 1 亿美元场景下回报为本金的 3.8 倍;日成交量 10 亿美元场景下回报可达 8.8 倍。与之对比,单纯主动亏损挖矿,在两种场景下回报仅分别为本金的 0.5 倍与 1.2 倍。

单纯亏损式挖矿还存在另一重风险:倘若 PAPER 始终无法开放交易,收益就只能完全依靠协议兑付现金流。在日均成交量 1 亿美元的情景下,单纯亏损挖矿需要 33 个月才能收回成本;而对冲组合与单边方向性 交易仅需 1 2 个月。总体来看,早期挖矿虽有望盈利,但前提是交易操作具备纪律性,仅在行情出现较大波动时平仓,最好通过对冲手段消除价格风险。依靠 1000 倍杠杆盲目博弈,或是单纯靠亏损挖矿,收益会极低甚至发生亏损。

风险与交易策略
尽管项目预期收益大概率为正,但仍需重点提示两大风险。第一,由于资金池会持续将超过 500 万美元的收益分配给质押用户,资金池有可能出现资本金不足,无法兑付盈利交易者。当新的亏损资金持续流入,该问题理论上可自行修复;但如果协议债务规模过度膨胀,交易者会失去交易意愿,进而演化成坏账局面,盈利交易者无法得到兑付。
第二,市场交易活动可能被德尔塔中性挖矿行为主导,而非真实自然交易。挖矿行为几乎无法给协议带来净收益:对冲组合中盈利一方兑付的金额,大致等于亏损一方贡献的资金,同时这笔交易依旧会铸造具备通胀效应的代币。即便如此,我们认为真实交易需求依然会存在,交易者能够通过代币释放机制获得实际补贴。
综合风险考量,我们认为最优策略如下:
- 迁移既有交易流量:在资金池资本金充足的前提下,将 DEX 或 CEX 的交易迁移至 Papertrade,通常具备正向预期收益。交易者本身盈亏不受影响,还可以额外获取代币释放奖励。
- 对冲组合交易:看多 PAPER 的交易者,使用配对对冲交易可获得正向预期收益,但该策略并非零 风险,高度依赖持续稳定的交易量。
- 不建议采用纯亏损挖矿策略,该模式大多难以实现盈利。
关键注意事项与风险
- 赔付队列风险:这是 Papertrade 最核心的结构性风险。官方风险文档明确允许资金池余额为负。如果盈利者集中出现,你的利润不会被即时兑付,而是进入队列等待。平台没有外部流动性注入机制来缓解这一压力。
- 预言机依赖风险:Papertrade 依赖 Hyperliquid 的 BBO 中间价作为唯一价格来源。平台上线后即面临未经证实的预言机操纵指控,团队随后表示已开始收紧链上和转发器层面的交易敞口限制。依赖单一预言机来源意味着小幅价格扰动即可能在 1000 倍杠杆下触发大规模连锁清算。
- PAPER 的流动性风险:PAPER 上线初期不可自由转账,无法在二级市场出售。你通过亏损获得的 PAPER,在早期阶段只能质押,经济价值的兑现完全依赖平台未来的手续费收入和资金池盈余。
- 合约风险与项目极早期:Papertrade 上线仅数日,智能合约未经长时间实战检验。其“亏损挖矿”模式在 DeFi 历史上没有先例可循,博弈机制的实际运行结果可能与设计预期存在重大偏差。
- 监管与合规不确定性:合成永续合约在多数司法管辖区处于监管灰色地带,1000 倍杠杆产品更可能引发监管关注。
到此这篇关于Papertrade永续合约平台全面介绍:博弈逻辑、交易策略与后市展望详解的文章就介绍到这了,更多相关Papertrade永续合约平台介绍内容请搜索脚本之家以前的文章或继续浏览下面的相关文章,希望大家以后多多支持脚本之家!
本站提醒:投资有风险,入市须谨慎,本内容不作为投资理财建议。