全球芯片股集体反弹,韩国存储双雄为何跑输美光科技?

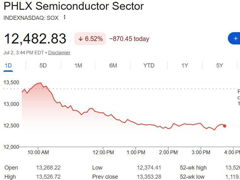
进入 8 月下旬,全球半导体板块迎来一轮普涨反弹行情,英伟达、台积电、美光科技等头部芯片标的同步走强。
但在此背景下,韩国两大存储巨头三星电子与 SK 海力士却走势疲软,区间涨幅均不足 1%,显著跑输全球芯片板块复苏行情。
韩国交易所数据显示,8 月 31 日至 10 月 8 日,三星电子股价仅上涨 0.77%,SK 海力士上涨 0.43%;
同期美光科技大涨 11.90%,台积电 ADR 上涨 12.55%,英伟达上涨 6.89%,铠侠上涨 5.05%,全部大幅跑赢韩国存储双雄。
为什么韩国存储双雄为何跑输美光科技?
外资大额抛售,持续压制韩存储股股价
造成韩系存储股弱势最直观的因素,是外资大规模集中抛售。
8 月 31 日至 10 月 8 日,境外投资者合计净卖出三星电子、SK 海力士股票 22.1277 万亿韩元,折合约 154 亿美元,其中 72% 的抛售筹码集中在 SK 海力士。
持续卖压直接压缩股价上行空间。
截至 10 月 8 日,SK 海力士外资持股比例降至 49.59%,较今年高点 54.64% 下滑 5 个百分点;
三星电子外资持股比例下滑至 46.38%,创下 2008 年全球金融危机以来近 18 年 9 个月的新低,外资持仓长期下行,市场做多力量明显减弱。
外资 ETF 短线套利,加剧股价区间震荡
除了基础的筹码抛售,外资交易模式也放大了韩股波动。分析师提到,不少外资借助杠杆型 ETF、反向 ETF 做短线套利,在衍生品与底层标的之间来回交易博取短期收益。
这类高频、对冲属性的资金操作,使得三星、SK 海力士股价长期维持区间震荡,难以跟随板块趋势走出持续上涨行情。
上半年涨幅巨大,获利了结压力凸显
前期巨大涨幅带来的获利了结压力,是另一重核心压制因素。
今年上半年,存储芯片行情持续爆发,两只韩国存储股年内收益十分可观,截至统计区间,三星电子年内涨幅 103.89%,SK 海力士更是高达 148.31%。
虽然下半年股价已经出现回调,但巨大的浮盈让这两只标的成为资金兑现收益的首选。
对比来看,美光科技年内涨幅达到 226.23%,但其作为美股标的,资金交易环境、投资者结构与韩股存在差异,在本轮反弹中资金兑现节奏更平缓。
市场分歧显现:存储周期是否临近见顶?
更深层矛盾在于市场对存储周期的分歧。
自 7 月起,存储市场不断传出利空杂音,尽管 AI 算力扩张持续拉动 HBM 等高附加值存储需求,但市场开始广泛讨论 “存储周期是否已经见顶”。
券商机构普遍认可企业盈利复苏基本面扎实,三星电子预告第三季度营业利润将达到 107.4 万亿韩元,SK 海力士盈利水平同样显著改善。
但当前投资者关注点,已经不再是短期利润修复,而是转向这一轮存储涨价、HBM 需求的持续性。
基本面强于预期,预期差仍待时间消化
尤金投资证券分析师 Son In-jun 表示,存储芯片基本面依旧强于市场预期,但市场认知与真实基本面之间存在明显预期差,这个缺口需要时间修复。当下市场最核心的疑问,就是本轮存储企业盈利增长能够维持多久。
估值逻辑切换:从盈利修复转向周期持续性验证
简单来说,全球芯片板块反弹是大环境,但资金对韩系存储股的定价逻辑已经发生变化。
美股存储标的美光科技的叙事更贴合海外资金对 AI 存储的投资偏好,而三星、SK 海力士一方面遭遇外资持续减持、前期获利盘兑现,另一方面需要持续证明 HBM 需求与存储涨价周期的延续性。
业绩亮眼但股价滞涨,本质是市场从单纯交易 “盈利修复”,转向交易 “周期可持续性” 的估值重估阶段。
到此这篇关于全球芯片股集体反弹,韩国存储双雄为何跑输美光科技?的文章就介绍到这了,更多相关韩国存储跑输美光科技原因内容请搜索脚本之家以前的文章或继续浏览下面的相关文章,希望大家以后多多支持脚本之家!
本站提醒:投资有风险,入市须谨慎,本内容不作为投资理财建议。