股票代币化是什么?RWA现实资产上链机制?市场现况、合规难点与风险全解析
这几年在全球金融科技爆发的浪潮下,「代币化股票(Tokenized Equities)」与 RWA(现实世界资产代币化)正掀起一场华尔街与 Web3 共同关注的底层变革。
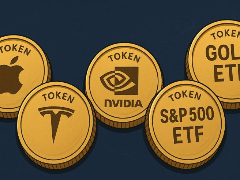
想像一下,未来买卖 Tesla、Nvidia 或标普 500 ETF 时,不再受限于美股开盘时间与 T+1 交割延迟,而是可以像发送消息一样,实现 24 小时随时交易、秒级即时结算,甚至能把股票作为链上资产进行灵活借贷。 2026 年贝莱德(BlackRock)等传统金融巨头开始全面布局,Ondo Finance 等 Web3 原生协议的突破,让资产上链从前沿概念走向真正的资本市场。
究竟代币化股票的运作机制是什么?买代币真的等于当股东吗?这场金融基础设施的升级又隐藏着哪些法规与技术风险?本文股感就带你从底层演进开始,一文深度拆解美股代币化的现况、优劣势与未来终局!

为什么资产要上区块链?
要理解什么是 RWA(Real World Assets,现实世界资产)以及为什么「股票代币化」会引发华尔街与 Web3 社群的关注,我们得先回到资本市场的内核:帐本(Ledger)与信任机制。
从交易的本质来看,人类商业史上就是一部「记录资产所有权方式」的演进史。从传统纸本到电子纪录,本质上就是处理信息纪录,随着技术发展人们也发现到区块链正好可以解决几个痛点:

传统金融结算三大痛点
当我们在证券帐户点击下单购买一股美股时,屏幕上瞬间显示的「交易成功」,其实只是一张前端的电子收据。背后的资产交割进程,需要跨越券商、托管银行、中央清算机构(如美国的 DTCC 或台湾的集保结算所)等层层中介进行跨数据库的核对与划转。
这种创建于数十年前的传统架构,带来了三个极难消除的瓶颈:
- 时间与空间的交割时滞:即便结算周期从早期的 T+3 逐步压缩至现在的 T+1,资金与股票权益还是有至少 24 小时的时间差,进而产生对手方履约风险并锁定大量流动性资本。
- 高昂的中介营运成本:每增加一个托管或清算机构,就多出一份数据库维护与对帐成本,这些费用最终都会转化为投资人的交易手续费或管理费。
- 市场交易时间的藩篱:传统交易所(如 NYSE、Nasdaq)受限于人工与对帐维运,每日仅开盘数小时,面对全天候发生的全球总体经济事件,投资人无法第一时间调控资产。
注:美国 NASDAQ 交易所已宣布将于 2026年12月6日 正式实施「每周5天、每日23小时」的全新全球交易时间制度。改动后的交易时段如下:(美东时间)
区块链从「信息传递」转型为「资产登记」
区块链技术登场时,许多人常将其误解为单纯的加密货币发行工具。但对金融机构而言,区块链本质上是一个「不可篡改、全网共识且全天候运行的去中心化分布式帐本」。
当资产登记在区块链上时:
- 产权转移即时化:利用智能合约(Smart Contracts)自动运行代码,可以在数秒内完成「资产交付」与「资金扣款」,达成原子的即时结算(Atomic Settlement)。
- 信任成本极小化:不需多方核对帐簿,区块链本身就是唯一且公信力极高的资产登记册。
RWA 连接传统金融与链上世界的桥梁
有了区块链这个新型帐本后,下一步就是将真实世界的资产「搬」上去,这就是 RWA(Real World Assets,现实世界资产代币化) 的内核概念。
什么是 RWA?
RWA 指的是将传统实体经济中具有价值的资产,不论是政府国债、企业债券、商业地产、黄金,还是公司股票——通过密码学与法规架构,转化为区块链上具备可验证凭证属性的「数字代币(Tokens)」。
要让链上的代币真正代表链下的实体资产,必须创建起严密的法规与技术链条:
- 链下资产获取与托管(Off-chain Acquisition): 合规发行机构在真实市场购入资产(例如 1,000 万美元的美国国债或科技股),并将其交由独立且受监管的第三方托管机构(如纽约梅隆银行 BNY Mellon)进行独立保管,确保资产的安全与真实存在。
- 信息映射与链上铸造(On-chain Minting): 经由会计师事务所的审计验证,以及预言机(Oracle,连接链下数据与链上合约的桥梁)的即时数据喂线,智能合约按照 1:1 的比例,在区块链上铸造出对应数量的代币并发放给合格投资人。
- 清算与赎回机制(Redemption): 当投资人想换回法定货币时,只需将链上代币交还给智能合约并运行「销毁(Burn)」,链下的托管帐户便会同步释放等值的现金或实体资产至投资人的银行帐户。
股票代币化的运作机制
在 RWA 的众多类别中,「代币化股票(Tokenized Equities)」 被视为最具爆发力的领域。简单来说,它将上市企业(如 Tesla、Nvidia、Apple)或 ETF(如 SPY、QQQ)的股权转化为链上代币。
1. 两种主流运作模式
目前市场上的代币化股票主要分为两类:
- 现货储备覆盖模式(1:1 Fully Backed Model)
- 运作机制:这是目前最主流且合规的方式。发行商每在链上发行 1 个代币,就必须通过合规券商在实体交易所(如 Nasdaq)实际买入 1 股股票并存入托管库。
- 优点:具备 100% 的真实资产背书,代币价格与实体股价高度贴合。
- 合成资产与衍生品模式(Synthetic Model)
- 运作机制:发行商不买入股票,而是让用户在链上质押加密货币(如 USDC)作为准备金,通过去中心化预言机追踪股价,利用智能合约生成「仿真股价走势」的合约代币。
- 优点:发行快、无须链下托管;但本质是链上差价合约(CFD),承担高合约清算风险。
2.买代币等于当股东吗?
这其实是许多初学者最常产生的疑问,解答取决于法律架构的设计:
- 股利派发:在现货覆盖模式下,当实体股票收到公司发放的现金股利时,托管机构会将其转为稳定币(如 USDC),通过智能合约按持股比例自动派发至持有者的链上钱包。
- 股东大会表决权(Voting Rights):大部分代币化股票不具备传统股东大会的直接投票权。因为代币在法律层面多被定义为「受益凭证」或「权利合约」,实体股票的投票权通常由托管机构保留。
传统股票 vs. 代币化股票
前面也提到,之所以把股票资产导入区块链网络,就是为了解决金融产品的运作性能问题,而实际有哪些不同,股感也整理了以下表格:
| 比较维度 | 传统股票(Traditional Stocks) | 代币化股票(Tokenized Stocks) |
| 交易时间 | 受限于交易所开盘时间 | 不间断交易 |
| 结算周期 | T+1 或 T+2 | 即时秒级结算(Atomic Settlement) |
| 最小投资单位 | 以 1 股为单位 | 微型碎粒化(支持小额碎股投资) |
| 资产保管方式 | 券商与集保机构集中托管 | 可选择自己托管(Self-Custody,掌控私钥) |
| 跨境获取门槛 | 需要复杂的开户、身份审查与外汇划转 | 只需链上钱包,通过合规 KYC 即可全球参与 |
| DeFi 可组合性 | 无法直接进行其他金融操作 | 可作为 DeFi 协议的质押品、借贷资产或流动性池 |
释放资产的「可组合性(Composability)」
传统美股若想进行抵押融资,必须通过繁琐的信用审查。但在链上,代币化股票具备「金融积木」属性:投资人可以将持有的 S&P 500 ETF 代币质押到去中心化借贷平台(如 Aave)借出稳定币周转,同时原本的代币还是持续享有美股的资本利得与股息。这种资本效率的释放,是传统金融封闭生态系无法比拟的。
股票代币化的市场现况
这几年监管框架逐渐明朗,整体 RWA 市场也将迎来高速成长期。尤其 2026 下半年预计进入审查的 Clarity act 清晰法案,通过后也会对业者与商品本身做出标准规范。目前代币化股票总市值已突破数亿美元,也成为机构资金链上配置的重要标的。
链上热门交易标的
- 科技巨头股票:Tesla(TSLA)、Nvidia(NVDA)、Apple(AAPL)等流动性极佳的标的,占据散户链上交易量的绝大部分。
- 指数型 ETF 代币:追踪标普 500 指数的 IVV/SPY 代币化版本,为链上基金与 DAO 财库提供了避险与稳定资产配置的工具。
- Pre-IPO 企业股权代币:如未上市高成长企业(SpaceX 等)的股权代币化,让过去仅限于顶级 VC 参与的市场开始向全球合规投资人开放。
股票代币化两大主要阵营
Web3 原生合规协议:链上金融创新的先行者
- Ondo Finance(Ondo Stocks):全球 RWA 龙头,通过海峡群岛与美属维京群岛的合规 SPV 架构,让投资人全天候以稳定币(USDC)买卖标普 500 ETF(IVV)、QQQ 与主流美股代币,并由美股合规券商进行 1:1 现货实体托管与即时库存审计。
- Backed Finance(bTokens):总部位于瑞士,依据瑞士《DLT 法案》发行无投票权的纯受益凭证代币(如 bTSLA、bAAPL)。其 ERC-20 代币具备高度可转让性,可以直接融入 Aave、Uniswap 等 DeFi 协议作为稳定抵押品。
- Dinari(dShares):获得美国 SEC 合规认可与监管审查,并注册为美国合规转让代理机构(Transfer Agent)。专注于将美股进行 1:1 微型碎粒化代币化,投资人完成 KYC 认证即可通过智能合约交易并自动领取稳定币股利。
传统金融(TradFi)巨头:资本规格与清算基础设施重构
- 贝莱德(BlackRock)与富兰克林邓普顿(Franklin Templeton):分别推出 BUIDL 机构级基金与 FOBXX 政府货币市场基金,将数十亿美金带入链上,作为流动性基石,为旗下全球股票基金与 ETF 全面代币化铺路。
- 摩根大通(J.P. Morgan – Kinexys):通过旗下 Kinexys 区块链事业体,专注开发「跨链资产与法定货币的原子即时结算(Atomic DVP)」系统,让机构客户能在休市期间秒级清算股票资产,消除 T+1 时间差。
- SIX Digital Exchange(SDX):瑞士证券交易所旗下获瑞士 FINMA 完整牌照的数字证券交易所,创建合规的证券型代币(Security Token)发行、交易与集中保管平台,实现「发行即清算」的一站式自动化。
潜在风险与发展瓶颈
虽然前景广阔,但股票代币化要真正走入大众市场,还需要克服以下四大风险:
- 监管与法规认定风险(Regulatory Risk):各国对「证券型代币(Security Token)」定义不一。美国 SEC 审查严格,而欧盟则通过 MiCA 法案逐步创建规范。合规要求(KYC/AML)与区块链无许可(Permissionless)特性之间仍存在拉扯。
- 链下托管与对手方风险(Counterparty Risk):投资人持有的链上代币价值,完全创建在发行商是否真的在链下 1:00 足额持有股票。若发行商营运不善或托管银行出现问题,代币将面临脱锚风险。
- 技术与预言机风险(Technical & Oracle Risk):智能合约若存在漏洞可能遭黑客攻击;预言机若数据延迟或喂线错误,可能导致链上合约引发异常连锁清算。
- 流动性碎片化(Liquidity Fragmentation):代币散落于 Ethereum, Solana, BNB Chain 等不同公链,链与链之间缺乏统一清算机制,导致部分小型股票代币买卖价差较大。
股票代币化未来展望:双轨金融体的直接融合
在克服了监管框架、托管信任与技术预言机等种种发展瓶颈后,资本市场的技术变革也沿着一条清晰的逻辑脉络向前推进。笔者梳理整场资产代币化的演进历程,可以将其拆解为三个环环相扣的发展阶段:
1.原生探索(加密货币与原生 DeFi 兴起)
区块链技术发展初期,市场收益与交易标的高度集中于原生加密货币(如比特币、乙太币)以及去中心化金融(DeFi)协议内部的杠杆借贷。这个阶段的生态体系具备极高的创新力与资本效率,但由于缺乏实体经济锚定,市场整体呈现高波动性与高风险属性,参与者主要为加密原生用户与高风险偏好的资本。
2.资产对接(RWA 机构资金上链)
随着传统金融机构的进场与监管框架的逐步创建,市场迈入现实世界资产代币化(RWA)的爆发期。华尔街巨头与 Web3 协议合作,将美国国债、公募基金以及高流动性美股(如 Tesla、Nvidia)等实体资产转化为链上代币。此时,链上市场获得了来自传统金融的稳定现金流与优质资产背书,传统资金与链上资本开始在双轨体系下进行高效率的跨界流动。
3.基础设施化(传统券商后台缺省链上清算)
产业发展的最终结果,是资产发行与清算层的彻底融入。投资人在前端界面的操作习惯与传统券商无异,但所有金融资产背后的托管、划转与对付,皆已缺省部署于去中心化的区块链网络之上。「RWA」与「代币化股票」等词汇不再需要被特别强调,因为「代币化」已经直接成为全球资本市场进行资产登记与交割的唯一缺省标准。
这三个阶段的推演说明一个关键趋势:资产代币化并非要开创一个与传统金融完全割裂的平行宇宙,而是通过技术彻底重构现有的全球金融基础设施。
产业观察:从「RWA」到「缺省链上化」
未来 3 至 5 年内,随着合规架构明确与传统金融 API 的集成,一般投资人登录传统券商 App 下单买卖股票时,前端界面依然简单直觉,但背后所有的发行、清算与托管,可能已无感地转移至高性能公链或机构联盟链上。
到时候「RWA」这个名词就会走入历史,因为「代币化」直接成为全球金融市场发行与结算的缺省标准。像是 Nasdaq 当初在推动股票在线交易的做法,更是全球资本市场历史上第一次能够打破地缘政治与金融机构的藩篱,实现 24 小时不间断、无边界且高资本效率的全局金融体系。
到此这篇关于股票代币化是什么?RWA现实资产上链机制?市场现况、合规难点与风险全解析的文章就介绍到这了,更多相关股票代币化详细介绍内容请搜索脚本之家以前的文章或继续浏览下面的相关文章,希望大家以后多多支持脚本之家!
本站提醒:投资有风险,入市须谨慎,本内容不作为投资理财建议。