Artemis看多Circle:被低估的全栈货币平台,无惧OUSD联盟冲击
上周 ARK Invest 的 Lorenzo Valente 在播客里聊了为什么市场低估了 Circle。
Artemis 本周的 Thesis 把这套逻辑推到底:市场以为 Circle 护城河薄弱、稳定币是大宗商品、 140 多家公司组成的 Open Standard 联盟会抢走大部分份额.
但 Artemis 认为 Circle 的先发优势与网络效应远被低估。
核心三句话——稳定币将以 40% 的复合增速在 2030 年突破 1 万亿美元、赢家通吃的流动性让联盟难以抢份额、市场错把 Circle 当成「发行商」而非「全栈货币平台」。
当 Open Standard 的「惊吓」把 CRCL 砸到历史低点,或许正是市场预期差最大的时候。
核心驱动因素
支撑这一观点的核心驱动有三个:
- 稳定币将以 40% 的复合年增长率(CAGR)扩张,到 2030 年规模突破1 万亿美元。
- 在流动性与网络效应主导的市场里,赢家通吃,像 OUSD 这样的联盟很难抢走份额。
- 市场把 Circle 的定价锚定在「稳定币发行商」,而非「全栈货币平台」。
为什么是现在? Open Standard 带来的「惊吓」
Circle 史上第二差的交易日,恰恰出现在 Open Standard 宣布成立的当天。这个由140 多家公司背书、成员包括 Stripe 、 Visa 、 Mastercard 、 Google 等巨头的联盟稳定币项目一出,Circle 股价应声大跌17%。市场的反应意味深长:Stripe 要把「乐队」重组,掀翻 Circle 与 Tether 的双头垄断,把稳定币收入按成员比例分掉。这则消息把 CRCL 股价推到了史上最低点附近。

稳定币的增长:已与加密周期脱钩
我们相信,很多投资者并不相信稳定币能在 2030 年达到 1 万亿美元,他们会指向稳定币增长的停滞。但有史以来第一次,稳定币供给与加密价格脱钩了。当加密资产较高点回落 50%–70% 时,稳定币供给却保持平稳,说明它已经是一个独立的资产类别。如果稳定币供给延续过去 3 年的增速,到 2030 年(预计)全球供给将突破1 万亿美元。

赢家通吃:流动性与网络效应筑起深壕
过去几年,数十家发行方试图瓦解 Circle 与 Tether 的双头垄断。尽管如今稳定币已发行数百种,这两大巨头仍掌握着超过80%的供给份额。先行者积累的优势极难逾越——跨链、跨应用、跨交易所的流动性极难从零搭建,而 Circle 早已把挑战者甩开几个身位。

OUSD 联盟真能成事吗?
具体到 OUSD,市场显然认为它是 Circle 业务的一大威胁。然而历史表明,联盟极少成功。一个能成事的联盟需要具备:
- 成员激励一致——OUSD 通过利息收入分成,在一定程度上具备这一点;
- 清晰的治理——Open Standard 在这方面似乎薄弱,多家「官宣合作伙伴」披露自己并未被征询意见、态度也不明朗;
- 生存级压力——我认为多数机构尚未把稳定币视为生死攸关,尽管 Stripe 或许这么看。
基于目前的信息,Open Standard 只满足约1/3的必要条件。
市场错判:Circle 不是发行商,而是全栈货币平台
市场把 Circle 仅仅看作 USDC 的发行方,因为它几乎全部收入都来自随美联储摆布的利息,于是给了它折扣估值。
但现实中,Circle 正在为互联网的未来构建一套全栈货币产品,它的内核是一家科技公司。
Circle 与支付同行的估值对比,清晰展现出卡组织与其他玩家之间的估值鸿沟。如果 Circle 真能建成下一代全栈支付系统,它的市值与估值将更贴近卡组织——按交易额抽成(bps),而非靠浮存金赚利差。

想象一个 500 亿美元的 Circle
如今 Circle 的营收运行率约为28 亿美元,市值约180 亿美元,市销率(P/S)仅6.7 倍,远低于支付网络(14 倍)和 HOOD 这类高成长金融科技(17 倍)。

它的倍数几乎和 Coinbase 一模一样——而后者被市场主要视为一家加密交易所。
市场把 Circle 看作一个与加密周期同向、收入对利率敏感的生意。但 Circle 会同时跑赢这两个标签和那些脆弱的收入来源,从而获得更高的倍数——10 倍是保守且合理的。
相关文章:一文拆解Circle的500亿美元估值逻辑: 市场只看到了USDC,却忽略了支付网络
如果我们的判断没错,且流动性与网络效应确实是坚实的护城河,那么在 2030 年稳定币供给 1 万亿美元、 USDC 份额 20% 、利率 2% 的情景下,CRCL 有望斩获40 亿美元利息收益。
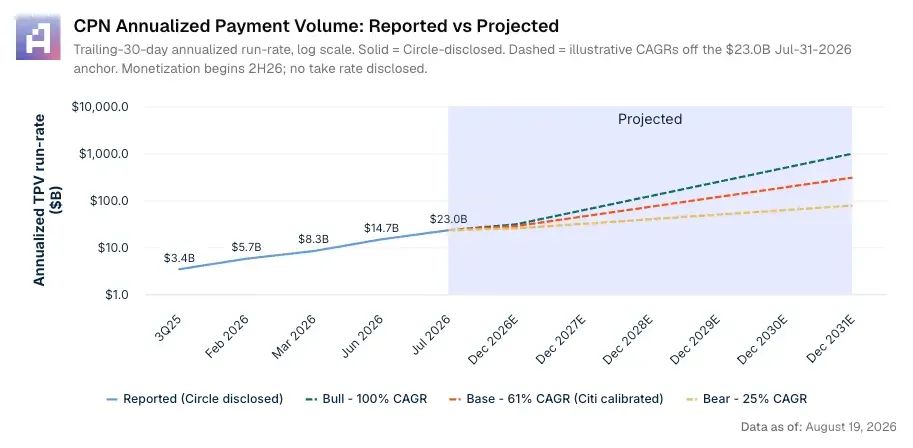
在收入多元化上,Circle 在 Circle Payments Network 等关键成长产品上已开始见到成效。尽管加密价格持续承压、稳定币供给持平,Circle Payments Network 上的交易量却呈爆发式增长——截至 2026 年 7 月底的最新披露,年化规模达230 亿美元,同比增长6.8 倍(基数确实很小),环比增长70%。若增速维持在 60%–65% 的复合年增速,到 2030 年交易量将接近2000 亿美元;按 20 个基点的抽成率,将额外贡献4 亿美元收入。
再看 Arc 公链:若它能达到另一条稳定币公链 Tron 的规模,Arc 将带来5 亿美元费用收入。
上述测算把 CRCL 推到约50 亿美元营收,其中 20% 来自不断增长的支付 / 结算相关业务线——这样一个组合,投资者完全可以理解并给出更高倍数。结合营收增长与倍数扩张,我们得到 50 亿美元 × 10 =500 亿美元。一个 500 亿美元的 CRCL,并非遥不可及。
以上就是Artemis看多Circle:被低估的全栈货币平台,无惧OUSD联盟冲击的详细内容,更多关于Artemis看多Circle的资料请关注脚本之家其它相关文章!
本站提醒:投资有风险,入市须谨慎,本内容不作为投资理财建议。