OUSD三周吸金8.25亿美元:前十大地址控盘82%,八成资金“躺平”吃息

上线三周,Stripe 牵头的 Open Standard 交出了一份看似漂亮的成绩单,旗下稳定币 OUSD 的流通量已高达 8.25 亿美元。在创始合作伙伴的资金支持下,OUSD 迅速做大规模,但这笔资金是否已转化为持续的支付与交易需求,仍要从链上数据中寻找答案。
截至目前,OUSD 的独立持币地址仅约 2,200 个,前十大钱包持有约 82% 的流通量;同期链上转账总量达 37 亿美元,单笔均值约 1.4 万美元。资金与持币地址高度集中、单笔转账金额较大,表明早期增长更多体现为机构资金的配置与调拨,面向普通用户的采用程度依然有待验证。
规模之外,OUSD 还需要回答另一道问题:在将储备收益扣除少量管理费后分配给合作伙伴的模式下,如何覆盖合规、清算与流动性等运维成本?
前十大地址控盘 82%:大户投喂,八成资金躺平吃利息
9 月 30 日,运营方 Open Standard 官宣 OUSD 上线,由 Stripe 旗下的 Bridge 负责发行。同日,Stripe、Coinbase 与 Visa 等 5 大创始合作伙伴承诺将合计铸造约 10 亿美元 OUSD。
截至 10 月 20 日,OUSD 流通市值高达 8.25 亿美元,净铸造量 8.98 亿美元,赎回规模仅 7,300 万美元,几乎是单边净流入的态势。
然而,资金的分配结构,还是暴露了它的早期属性。
公链分布上,Stripe 主导的 Tempo 链占到 64.1% 的流通市值,一家独大;以太坊占 15.1%,Solana 与 Base 合计仅 20%,对应市值约 1.7 亿美元。在以高频交易、DeFi 活跃著称的 Solana、Base 两大生态中,OUSD 的体量却如此之小,可能反倒说明了其增长动力并非来自于链上的原生需求,更多是发起方的定向流动性注入。

持有者结构进一步印证了这一点。截至目前, OUSD 的独立持币数地址仅 2,200 个,前十大钱包合计持有约 82% 的流通量,排名第一的地址吃下了近 38% 的份额。按此测算,单一地址平均资沉约 37.5 万美元,是典型的大户主导格局。
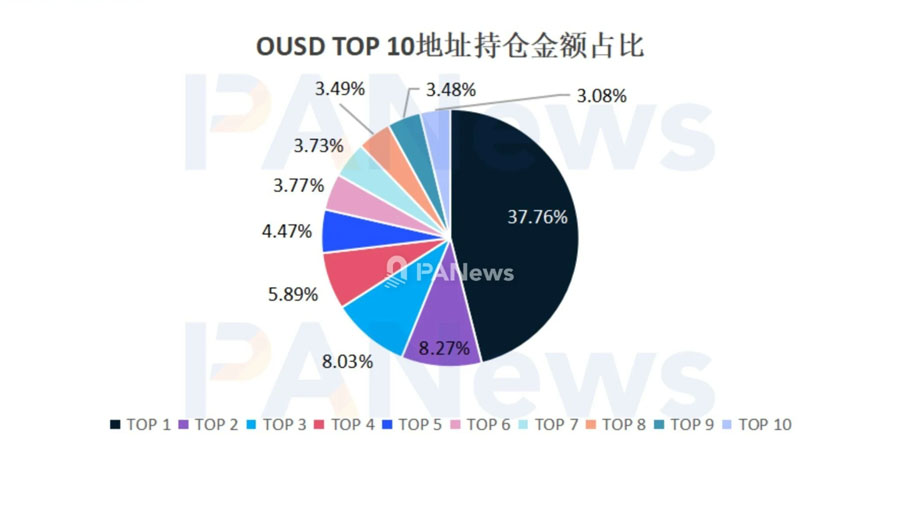
过去三周,OUSD 的链上转账总量高达 37 亿美元,累计转账 27.12 万笔,单笔转账均值约 1.4 万美元。高资金吞吐、低地址数量、高单笔金额,三个特征叠加,共同指向了一个结论:早期资金以基础设施调拨、批量配置为主,零售用户的参与度较低。
真实的使用需求,还可以从流动性数据里窥见一斑。
目前,OUSD 的 DEX 交易量约 770 万美元,对应约 5,700 万美元的 DeFi TVL,资本利用率仅 13.51%。也就是说,超过八成的 OUSD 只是安静地躺在钱包里,没有进入实际的流转活动。
链上流动性分布也高度集中:Morpho 一家就占了 71.14% 的份额,上线三周 TVL 从零快速增长到超 3,500 万美元;Orca 与 Uniswap 则分别占到 18.65% 和 10.21%。资金主要流向借贷协议吃利息,这是典型的资金配置行为。
相关文章:Visa、Mastercard、Stripe联手!美元稳定币OUSD正式上线,承诺注入逾10亿美元流动性

OUSD 赢在起跑规模,采用速度有待验证
稳定币的规模增长高度依赖冷启动破局。OUSD 前三周的供应量,约为 USDG 上线同期的 33 倍、PYUSD 上线同期的 6.5 倍、U 上线同期的 2.5 倍,初始体量远超竞品的同期阶段。

从冷启动的增长范式来看,不同稳定币依托的商业资源将决定其扩张路线的差异。
USDG:交易所内嵌
同为联盟型稳定币的 USDG 打法较直接:通过绑定 OKX、Robinhood、Kraken 等交易所,把稳定币嵌入到它们的底层架构,不需要额外的用户教育。
这是一种典型的「交易所协同策略」。链上数据显示,X Layer 和 Robinhood Chain 两条公链上就汇集了约 20 亿美元的 USDG,占全网超 65% 的份额。交易所入口,就是稳定币最有力的增长引擎之一。
PYUSD:应用场景拓展
另一支付巨头 PayPal 发行的 PYUSD,走的是另一条路。背靠海量用户,它的开局却并不出彩,市值一度停滞在 2 亿美元以内。
直到 2024 年 5 月拓展至 Solana,去年底再度切入 YouTube 创作者分成、Visa 跨境汇款等支付场景,规模才快速攀升。这意味着,支付品牌的用户体量,不会自动转化为稳定币规模,必须靠链上生态、应用场景等层层落地。
U:交易生态驱动
背靠币安生态的 U,延续的是加密原生路线:直入 CEX 与 DeFi 的流动性腹地。上线首日就集成 Aster、PancakeSwap 等多个 DeFi 协议,随后币安上线主流交易对、推出零手续费活动,靠交易需求与流动性挖矿起量。
它的特点是链上活跃度较高,在短时间内就达成了日均数亿美元交易量,市值直冲 16 亿美元。代价是增长高度依赖交易激励,留存与稳定性相对较弱。
OUSD:联盟资源倾斜
OUSD 则代表了第四种模式:由支付巨头、卡组织、交易所组成的联盟发起,靠创始伙伴的定向资本注入迅速做大规模。它的优势是起点高、资源丰富、机构信任度高;短板也较为明显:缺乏面向 C 端的 DeFi 激励方案,也缺少头部 CEX 的现货交易对支撑,流动性飞轮尚未形成。
换句话说,OUSD 解决了「从 0 到 8 亿」的冷启动问题,但「从 8 亿到 80 亿」 的增长,还是要靠真实的支付、交易与借贷场景来支撑。
稳定币生意经:Circle 净利仅 7%,OUSD 如何「躺赚」?
比增长更值得关注的,是稳定币的商业模式。许多人以为稳定币是躺赚息差的好生意,Circle 的最新财报却摊开了稳定币赛道的账本。
今年上半年,Circle 录得约 14 亿美元收入,但利润并没有想象中丰厚,将每发行 1 美元稳定币的成本和利润拆解来看:
- 59 美分给到渠道:8.19 亿美元用于支付分销伙伴分成与交易成本,每赚 1 美元,约 59 美分就要给帮它获客的渠道;
- 34 美分投入基建:4.73 亿美元复投到合规资质、基础设施、流动性支持与网络开发。稳定币是「重资产」生意,反洗钱、储备审计、跨链核验、跨行结算通道,每一项都是刚性的现金消耗;
- 7 美分净利:最终净利润约 1.03 亿美元,每 1 美元营收落袋的纯利仅 7 美分。

更隐性的成本是赎回流动性。为保证全天候、近乎实时的法币双向兑付,预防极端行情下的挤兑,Circle 必须在主流清算行沉淀巨额的低息缓冲资本,并承担高昂的跨机构资金调拨成本。这部分成本没有单独列支,却也在侵蚀着利润。
实际上,OUSD 也将面临类似的成本结构。它的底层发行商是 Bridge,托管方包括贝莱德、纽约梅隆银行等,面对的监管要求、资金清算标准丝毫不亚于 Circle。反洗钱监控、储备审计、跨行结算、跨链运维,每一项都要花钱。
简单算一笔粗账:按 8 亿美元供应量、5% 年化储备收益测算,OUSD 的全年储备毛收入约 4,000 万美元。如果运营方只留存 7% 的利润,全年可用于覆盖成本的资金仅 280 万美元,这显然无法支撑起一套完整的合规与运营体系。
更不用说利率下行风险:储备收益率每下降 1 个百分点,同等规模下的年度毛收入就要减少 800 万美元。对靠息差生存的稳定币而言,规模增长能否抵消利率下滑,将直接决定其商业模式能否成立。
除了成本压力,联盟型稳定币还有一个天生的软肋:分销伙伴的忠诚度。
OUSD 的创始伙伴名单里,头部分销方普遍是「多宿主」身份:
- Coinbase 既是 OUSD 的发起方之一,同时也是 USDC 的主要股东与最大分润受益者;
- Visa 既入局了 OUSD 的治理董事会,又在底层结算中大量使用 USDC 承接 Visa Direct 业务。
对于它们而言,OUSD 只是多了一个选项,而非唯一的选择。哪款稳定币分润更高、体验更好、流动性更强,渠道资源就会向哪里倾斜。这种 「雇佣兵式」 的合作关系,在顺境时能够一起把规模做大,一旦遇到成本收缩、利益分歧,渠道或将快速转向。
这也是稳定币赛道下半场竞争的主要矛盾:早期比拼是谁的储备更真实、更透明;而当行业进入成熟期,比拼的就是合规与流动性的成本控制能力,以及对分销渠道的议价权。
无论如何,8.25 亿美元,对一款上线三周的稳定币来说,无疑是开了个好头。
不过,规模只是入场券,不是护城河。OUSD 接下来要面对的课题,是能否基于巨头的资源建立起具有竞争力的使用场景和渠道生态位。
起跑领先只是短期优势,跑通盈利模型,才有机会在竞争白热化的稳定币赛道存活下来。
以上就是OUSD三周吸金8.25亿美元:前十大地址控盘82%,八成资金“躺平”吃息的详细内容,更多关于OUSD三周流通量8.25亿美元的资料请关注脚本之家其它相关文章!
本站提醒:投资有风险,入市须谨慎,本内容不作为投资理财建议。